
Guía original · cierre del ejercicio
Cierre fiscal 2026 para autónomos
Qué revisar antes del 31 de diciembre, qué documentos reunir y cómo llegar a enero con los impuestos, la cuota y la facturación bajo control.
Tu expediente, bajo control
Empieza por la idea esencial y avanza por capítulos.
La idea esencial
El cierre fiscal no consiste en comprar algo a última hora para “pagar menos”. Consiste en comprobar que los ingresos y gastos del año están completos, correctamente documentados y registrados; estimar el resultado; identificar decisiones que todavía pueden tomarse dentro de 2026; y preparar las obligaciones que llegarán en enero de 2027. Si se hace en ese orden, la conversación con la asesoría deja de ser una carrera contra el calendario.
Esta guía sirve como mapa general para autónomos en estimación directa. El tratamiento concreto cambia según la actividad, el régimen de IVA, si hay empleados, local arrendado, operaciones internacionales, bienes de inversión o situaciones familiares y patrimoniales. Por eso cada bloque separa lo que puedes comprobar de lo que conviene consultar.
1. Qué significa realmente cerrar 2026
Para un autónomo, cerrar el ejercicio significa convertir doce meses de actividad en información fiscal coherente. Hacienda no ve el negocio como lo ve su titular. Ve facturas, libros, modelos, retenciones, movimientos y declaraciones. La tarea de cierre consiste en lograr que esas piezas cuenten la misma historia: que cada ingreso tenga su soporte, que cada gasto deducido esté relacionado con la actividad y justificado, que los bienes duren lo que fiscalmente deben durar y que los anticipos presentados durante el año encajen con el resultado acumulado.
El primer error habitual es reducir el cierre a una lista de gastos. Un gasto no se vuelve deducible por haberse pagado antes de Nochevieja. Debe estar vinculado a la actividad, correctamente imputado al periodo, registrado y convenientemente justificado. La Agencia Tributaria resume precisamente esos requisitos al explicar los gastos fiscalmente deducibles en estimación directa. El segundo error es mirar solo la cuenta bancaria: el banco demuestra que hubo un movimiento, pero no siempre identifica la operación, su destinatario, su naturaleza fiscal o la cuota de IVA.
El tercer error es esperar al último día para decidir. Hay cuestiones que pueden corregirse en enero al preparar un modelo, pero otras dependen de hechos ocurridos antes del 31 de diciembre. La fecha de una factura, la puesta en funcionamiento de un bien, el pago efectivo de determinados conceptos o la situación de una deuda incobrable pueden alterar el tratamiento. No conviene forzar hechos ni fechas: conviene detectar con antelación qué decisión legítima existe y qué documentación exige.
El objetivo razonable no es “cero impuestos”, sino un cierre fiel, defendible y sin costes evitables. Eso incluye no perder facturas, no duplicar gastos, no olvidar ingresos, no arrastrar saldos imposibles y no confundir una provisión de tesorería con el impuesto definitivo. También incluye estimar cuánto dinero debe reservarse para enero y para la Renta, porque el resultado económico y el calendario de cobros no siempre coinciden.
Tu primera fotografía de cierre
- Comprobar
- Ventas acumuladas, gastos registrados, IVA repercutido y soportado, pagos fraccionados y retenciones hasta el último trimestre cerrado.
- Reunir
- Libros exportados, extractos bancarios, facturas pendientes y relación de bienes comprados durante 2026.
- Consultar
- Diferencias grandes respecto a 2025, ingresos extraordinarios, subvenciones, impagos o cambios de actividad.
2. Calendario operativo: de noviembre de 2026 a febrero de 2027
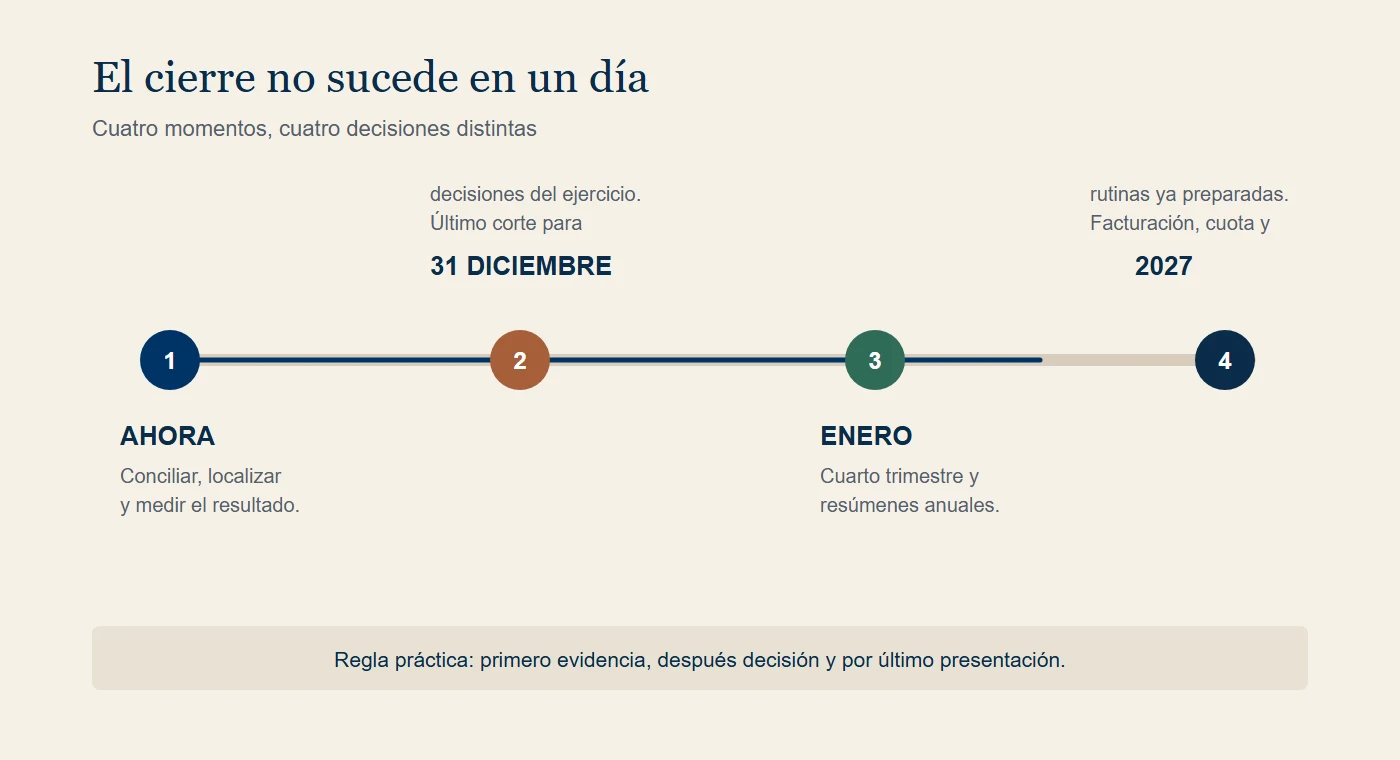
Una guía útil debe distinguir fechas de trabajo interno y fechas legales. La fecha legal marca el último día de presentación; la fecha interna debería ser anterior. Si la asesoría recibe documentos el día del vencimiento, no existe margen para pedir una factura que falta, aclarar una transferencia, corregir un NIF o elegir la forma de pago. El cierre ordenado crea un calendario propio que va por delante del oficial.
| Momento | Trabajo recomendado | Resultado que debe quedar |
|---|---|---|
| Primera quincena de noviembre | Exportar banco y libros; listar facturas no cobradas o no pagadas; revisar bienes de inversión; estimar el resultado enero-octubre. | Mapa de diferencias y dudas, sin tomar decisiones todavía. |
| Segunda quincena de noviembre | Solicitar duplicados, corregir datos formales, separar gastos personales, revisar retenciones y comprobar operaciones con terceros. | Documentación casi completa y resultado provisional fiable. |
| Diciembre, antes del día 20 | Valorar con la asesoría decisiones que deban producirse en 2026: inversiones necesarias, cobros, bajas o cambios censales, aportaciones o ajustes permitidos. | Decisiones justificadas por necesidad real, no compras impulsivas. |
| 31 de diciembre | Fijar el corte del ejercicio: inventario, caja, facturas emitidas, servicios realizados pendientes, kilometraje y documentación de operaciones en curso. | Expediente de cierre fechado. |
| Primera semana de enero | Entregar documentos de diciembre y responder incidencias. Comprobar domiciliación, certificados y representación. | Borradores revisables antes de presentar. |
| Enero | Presentar, cuando proceda, cuarto trimestre y resúmenes anuales: 303, 130, 111, 115, 180, 190 u otros según el caso. | Justificantes y NRC/cargos archivados con los libros. |
| Febrero | Preparar el modelo 347 si existe obligación y contrastar cifras con clientes y proveedores relevantes. | Operaciones con terceros coherentes y NIF depurados. |
La Agencia Tributaria publica el calendario del contribuyente 2026, pero la obligación concreta depende del perfil censal. Por ejemplo, el modelo 130 del cuarto trimestre se presenta del 1 al 30 de enero del año siguiente, mientras que los modelos trimestrales de retenciones se presentan, con carácter general, durante los veinte primeros días naturales de enero. Los resúmenes anuales 180 y 190 tienen, con carácter general, plazo del 1 al 31 de enero. No todos los autónomos presentan todos esos modelos.
3. Conciliar ingresos, gastos, banco y libros
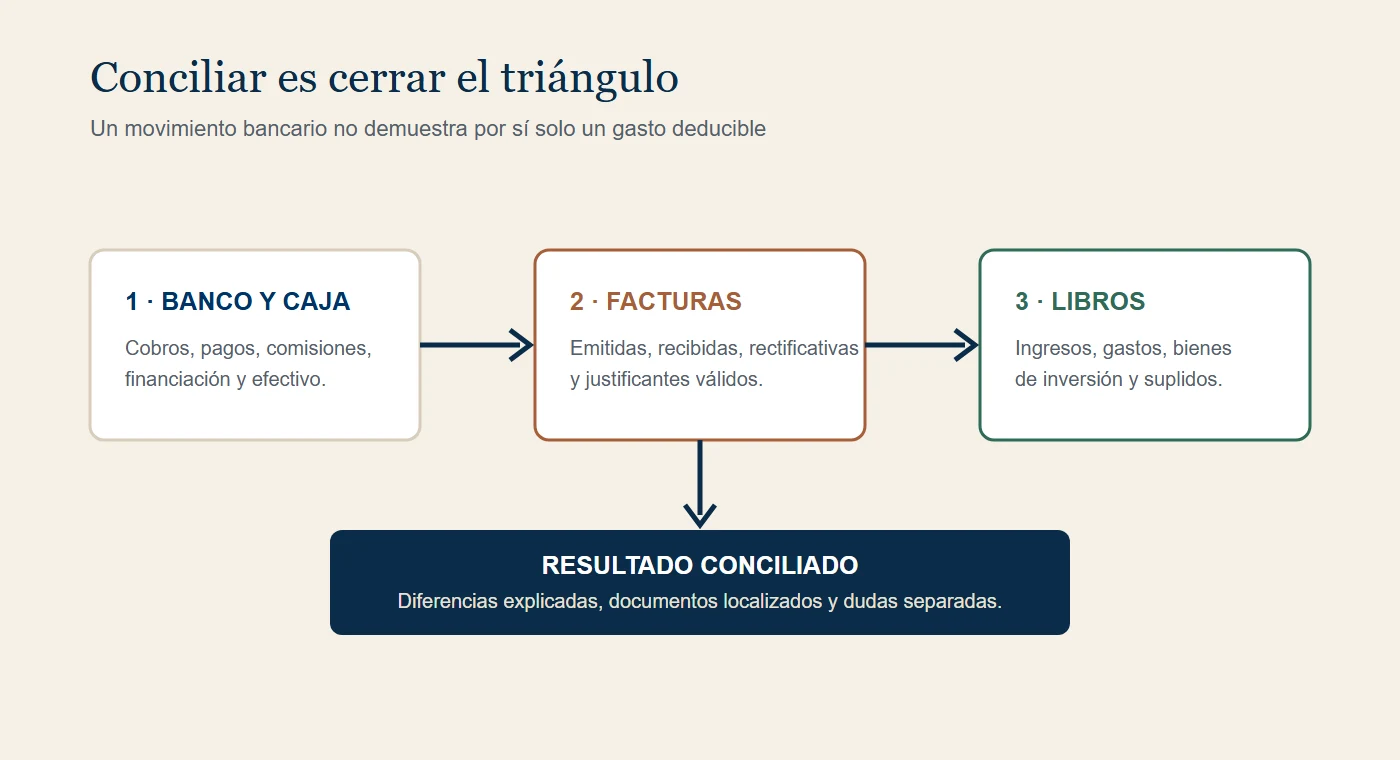
La conciliación es el corazón del cierre. Consiste en comparar fuentes que nacen por caminos distintos y explicar sus diferencias. El banco registra movimientos; el programa de facturación registra documentos emitidos; la carpeta de proveedores reúne facturas recibidas; y los libros fiscales contienen la información utilizada para calcular impuestos. Que dos cifras coincidan no garantiza por sí solo que estén bien, pero que no coincidan exige una explicación.
Ingresos: la lista que suele quedarse corta
Empieza por las facturas emitidas, pero no termines ahí. Revisa transferencias sin concepto claro, cobros por plataformas, efectivo, anticipos, devoluciones, comisiones descontadas antes de ingresar el neto y operaciones realizadas a final de diciembre que todavía no se hayan cobrado. Si una plataforma retiene su comisión, el ingreso bancario puede ser inferior al importe facturado; registrar solo el neto distorsiona tanto los ingresos como el gasto de la comisión.
Compara la numeración de facturas. Los saltos deben poder explicarse por anulaciones o rectificativas, nunca borrando una factura como si no hubiera existido. Comprueba que las series utilizadas corresponden a su finalidad y que las facturas rectificativas enlazan con la operación corregida. Si trabajas con clientes extranjeros, identifica país, condición empresarial del cliente y naturaleza del servicio: el tratamiento de IVA no se decide por el idioma de la factura.
Gastos: pagado no significa deducible
Un cargo bancario puede ser personal, una devolución de préstamo, una fianza, una compra de activo o un gasto corriente. Cada categoría tiene un tratamiento distinto. Para la deducción fiscal general se exige correlación con la actividad, registro, imputación y justificación. Para el IVA, además, importa disponer de una factura válida y cumplir los requisitos específicos de deducción. Un ticket o justificante simplificado puede no aportar todos los datos necesarios para ejercer el derecho a deducir la cuota.
Revisa especialmente suscripciones digitales, publicidad, telefonía, suministros, restauración, desplazamientos y compras en plataformas extranjeras. Son áreas donde se mezclan uso profesional y personal, facturas sin NIF correcto, inversión del sujeto pasivo o documentos que no son una factura. El cierre no es el momento de asignar un porcentaje arbitrario: es el momento de reunir pruebas del uso profesional y dejar la duda marcada para que la asesoría aplique el criterio adecuado.
Libros obligatorios
Las obligaciones dependen de la actividad y del método de determinación del rendimiento. En actividades profesionales en estimación directa, la Agencia Tributaria señala los libros registro de ingresos, gastos, bienes de inversión y provisiones de fondos y suplidos. En actividades empresariales pueden variar según modalidad y carácter mercantil. El libro no es un resumen decorativo: debe permitir seguir la operación desde el documento hasta la cifra declarada.
Prueba de conciliación
- Comprobar
- Que todos los movimientos relevantes del banco tienen una categoría y un documento o explicación.
- Reunir
- Extractos completos, listados de plataformas de cobro, facturas emitidas y recibidas, rectificativas y justificantes.
- Consultar
- Pagos mixtos, facturas extranjeras, gastos de vehículo, vivienda afecta, comidas, regalos y operaciones sin documento completo.
4. Gastos deducibles: revisar sin fabricar ahorro
El cierre suele atraer preguntas sobre “qué meter”, pero la pregunta profesional es otra: qué gastos reales del negocio no se han registrado todavía y qué soporte existe para cada uno. La diferencia es importante. Buscar documentos perdidos evita pagar de más por un error. Comprar algo innecesario solo para reducir el beneficio cambia dinero disponible por un activo o consumo que quizá no aporta valor. Si un gasto de 1.000 euros fuera íntegramente deducible, no “devuelve” 1.000 euros: reduce la base sobre la que se calcula el impuesto aplicable.
La revisión debe empezar por categorías previsibles. Cuotas de Seguridad Social, salarios y seguros sociales cuando existen empleados; alquiler y gastos vinculados al local; servicios profesionales; suministros, herramientas, licencias, seguros, formación relacionada y gastos financieros pueden ser relevantes según el caso. También deben revisarse devoluciones, abonos, descuentos y reembolsos, porque un gasto contabilizado inicialmente puede haberse reducido después.
La Agencia Tributaria indica que, en general, un gasto debe estar vinculado a la actividad, registrado, correctamente imputado y convenientemente justificado. Esos cuatro elementos funcionan como una prueba sencilla. Si falla la vinculación, no basta una factura. Si falla el registro, el documento quedó fuera del cálculo. Si falla la imputación, puede estar en el ejercicio equivocado. Si falla la justificación, el cargo bancario no reemplaza automáticamente la factura.
Gastos con uso mixto
Los gastos compartidos entre vida personal y actividad exigen especial cuidado. No existe un porcentaje universal para teléfono, internet, vivienda o vehículo que pueda aplicarse sin analizar el uso, el tipo de actividad y el impuesto. En una vivienda parcialmente afecta, por ejemplo, la superficie declarada y la naturaleza del suministro pueden influir. En vehículos, el criterio de IRPF y el de IVA no son idénticos, y la actividad desarrollada importa. La guía no debe convertir una excepción en regla general.
Reúne evidencias antes de pedir un criterio: contrato, factura completa, dirección del servicio, porcentaje o zona afecta declarada, calendario de desplazamientos, motivo profesional y forma de pago. La asesoría podrá responder mejor a “uso esta línea exclusivamente para reservas y aquí están las facturas” que a “¿puedo meter el móvil?”. La calidad de la respuesta depende de la calidad de los hechos.
Comidas, viajes y formación
Estos conceptos se malinterpretan con frecuencia. Que una comida ocurra en horario laboral no la convierte automáticamente en gasto de la actividad. Que un viaje incluya una reunión no convierte todos los días y acompañantes en profesionales. Que un curso sea interesante no demuestra su relación con los ingresos. Anota quién, cuándo, dónde, para qué y con qué cliente o proyecto se relaciona; conserva la factura y el medio de pago; y separa los componentes personales. No reescribas el motivo meses después.
La manutención del propio autónomo tiene reglas y límites específicos. Conviene consultar el caso, especialmente cuando hay desplazamiento, pernocta, pagos en efectivo o viajes que combinan trabajo y ocio. La documentación contemporánea —agenda, correo de la reunión, inscripción, billetes y factura— es más sólida que una explicación reconstruida al cerrar el año.
Facturas pendientes de recibir
Haz una lista de proveedores recurrentes y marca si existe factura para cada cargo. Hosting, software, teléfono, gestoría, seguros y marketplaces suelen generar documentos en portales que nadie descarga. Pide duplicados con datos fiscales correctos. Un presupuesto, pedido, albarán o captura de pantalla no siempre sustituye a la factura. Si el proveedor es extranjero, identifica si el documento incorpora IVA de otro país o si la operación exige un tratamiento distinto.
- Las facturas incluyen nombre o razón social, NIF y domicilio correctos.
- La descripción permite entender el bien o servicio adquirido.
- La fecha y, cuando procede, el periodo del servicio son coherentes.
- Las facturas rectificativas están relacionadas con el documento original.
- Los importes del documento, el banco y el libro se explican entre sí.
- Los gastos personales se han excluido o separado antes de enviar los libros.
Filtro de un gasto
- Comprobar
- Vinculación, registro, imputación al ejercicio y justificante válido.
- Reunir
- Factura, pago, contrato o pedido, evidencia del uso profesional y explicación de cualquier parte mixta.
- Consultar
- Si es gasto corriente, bien de inversión, existencias, anticipo, suplido o concepto no deducible.
5. Inversiones, amortizaciones y compras de final de año
No todo lo comprado se deduce de una vez. Un ordenador, máquina, mobiliario o equipo que va a utilizarse durante varios años puede ser un elemento patrimonial afecto y su coste se distribuye mediante amortización conforme a las reglas aplicables. El pago y la deducción siguen calendarios diferentes: puedes pagar hoy y recuperar fiscalmente el coste a lo largo del tiempo.
Antes de comprar, responde tres preguntas. Primera: ¿el negocio necesita realmente el bien? Segunda: ¿estará disponible y en condiciones de uso antes de cerrar el ejercicio? Tercera: ¿cómo debe registrarse y amortizarse? La fecha de pedido no siempre equivale a la puesta en funcionamiento. Tampoco conviene fraccionar artificialmente una compra unitaria para intentar tratarla como varios gastos menores.
Prepara un inventario de bienes: descripción, número de serie si existe, proveedor, fecha de adquisición, fecha de puesta en uso, base, IVA, porcentaje de afectación y ubicación. Añade los bienes vendidos, retirados, perdidos o sustituidos durante el año. Si un activo sigue apareciendo en el libro pero ya no existe, la asesoría necesita saber qué ocurrió y cuándo.
También deben revisarse las reparaciones y mejoras. Reparar conserva o devuelve la capacidad; mejorar puede aumentar capacidad, productividad o vida útil. La etiqueta comercial de la factura no decide el tratamiento. Una intervención grande en un local, una adaptación técnica o una renovación integral puede requerir análisis separado. Entrega presupuesto, factura y descripción del trabajo, no solo el total.
Compra necesaria frente a compra fiscal
La decisión empresarial debe ir primero. Si el equipo se necesitará en enero, anticiparlo puede tener sentido operativo y fiscal. Si no aporta ingresos, seguridad, capacidad o ahorro de costes, comprarlo para reducir la base suele ser una mala operación. Además, el IVA soportado y la amortización pueden depender del grado de afectación. Una compra de uso privado disfrazada de herramienta profesional aumenta el riesgo del cierre, no su calidad.
La alternativa a una compra inmediata puede ser reservar tesorería, contratar más adelante, alquilar, financiar o comparar proveedores. Cada opción altera el flujo de caja y el registro. El cierre debe mostrar el coste total y el calendario, no solo el efecto de la primera cuota. En financiación, separa principal, intereses, comisiones y otros gastos.
6. Facturas sin cobrar, clientes dudosos y tesorería
Un cierre puede mostrar beneficio y, al mismo tiempo, falta de dinero. Ocurre cuando se han facturado servicios que aún no se han cobrado, se han pagado proveedores antes de recibir de clientes o existen cuotas e impuestos pendientes. Por eso el resultado fiscal debe revisarse junto al flujo de caja.
Crea una relación de facturas emitidas pendientes a 31 de diciembre con cliente, NIF, número, fecha, base, IVA, vencimiento, importe cobrado, saldo y acciones de reclamación. Separa retraso normal, incidencia administrativa, disputa comercial e insolvencia. No marques un crédito como incobrable solo porque el cliente no contestó una semana. Las reglas para modificar la base imponible del IVA o reconocer determinados deterioros tienen requisitos, plazos y actuaciones concretas.
Conserva contratos, presupuestos aceptados, entregables, comunicaciones de reclamación y cualquier acuerdo de pago. Si la deuda es relevante, consulta antes de que venza el plazo aplicable. Una reclamación realizada tarde puede impedir una corrección que hubiera sido posible. Del mismo modo, una factura anulada sin una rectificativa adecuada puede romper la trazabilidad.
Reserva para impuestos
La reserva no se calcula con una regla idéntica para todos. Depende del margen, pagos fraccionados, retenciones soportadas, IVA, situación personal y otras rentas. Aun así, conviene separar tres bolsas: IVA cobrado que no es ingreso propio; pagos de enero del cuarto trimestre y retenciones; y ajuste esperado de la Renta. Una cuenta bancaria separada puede ayudar, pero no sustituye la estimación.
Compara el resultado provisional con los pagos ya realizados mediante modelo 130 y con las retenciones que figuran en facturas cobradas. Si la actividad profesional ha soportado retenciones suficientes, puede existir una situación distinta a la de un comercio sin retenciones. No deduzcas de ahí que la Renta saldrá a devolver: intervienen otras rentas, mínimos, deducciones y circunstancias.
Mapa de cobro
- Comprobar
- Antigüedad de saldos, vencimientos, IVA ingresado, reclamaciones y acuerdos.
- Reunir
- Facturas, contrato, entrega, extracto, correos de reclamación y respuesta del cliente.
- Consultar
- Si procede rectificativa, modificación de base, acción de recobro o tratamiento del crédito dudoso.
7. IVA, pagos fraccionados y retenciones de enero
Enero concentra obligaciones, pero no debe tratarse como una única declaración. Cada modelo responde a una realidad distinta. El modelo 303 liquida IVA; el 130 es un pago fraccionado del IRPF para quienes estén obligados; el 111 ingresa determinadas retenciones del trabajo y de profesionales; el 115, retenciones por arrendamiento; y los modelos 180 y 190 resumen anualmente información que debe coincidir con los trimestrales.
El cuarto trimestre del modelo 130 se presenta del 1 al 30 de enero del año siguiente. En el IVA trimestral, el cuarto trimestre también llega en enero y puede convivir con el resumen anual 390 cuando exista obligación. Las retenciones trimestrales tienen, con carácter general, los veinte primeros días naturales de enero, salvo particularidades de domiciliación o días inhábiles. No copies automáticamente las fechas de un modelo a otro.
Antes de presentar, compara acumulados. La suma de los cuatro trimestres de retenciones debe explicar el resumen anual correspondiente. Los perceptores, NIF y cantidades deben estar depurados. En el IVA, revisa que las casillas acumuladas y el resultado anterior estén correctamente arrastrados, que las adquisiciones intracomunitarias y operaciones con inversión del sujeto pasivo aparezcan donde corresponda, y que los saldos a compensar sean coherentes.
Si no hubo actividad, no presupongas que desaparece la obligación. Mientras el alta censal y las obligaciones sigan vigentes, puede ser necesaria una declaración sin resultado. Si una obligación dejó de existir, la baja o modificación censal debe tramitarse correctamente; dejar de presentar por decisión propia puede generar requerimientos.
Retenciones: dos lados de la misma operación
Si tus facturas incluyen retención, conserva el detalle por cliente y comprueba que los importes cobrados coinciden con el neto. Si tú pagas nóminas, profesionales o alquileres sujetos a retención, actúas como retenedor y debes conciliar lo retenido, lo pagado y lo declarado. Un error de NIF o una factura duplicada puede trasladarse al resumen anual y provocar discrepancias para el perceptor.
Los certificados de retenciones son otra pieza del expediente. El retenedor debe ponerlos a disposición del perceptor antes de la campaña de Renta. Prepararlos desde los datos conciliados reduce correcciones posteriores. Si un proveedor afirma una retención distinta, no ajustes sin documento: contrasta facturas, pagos y modelos.
8. Modelo 347: operaciones con terceros
El modelo 347 es una declaración informativa anual de operaciones con terceras personas. Con carácter general, empresarios y profesionales informan cuando las operaciones con una misma persona o entidad superan 3.005,06 euros, IVA incluido, durante el año, aunque existen exclusiones y reglas específicas. La información se presenta generalmente desglosada por trimestres.
La Agencia Tributaria fija febrero como periodo de presentación. Para la declaración del ejercicio 2025, por ejemplo, el plazo fue del 1 de febrero al 2 de marzo de 2026 por el calendario de días hábiles. Para las operaciones de 2026 habrá que consultar el calendario aplicable en 2027. No publiques ni uses una fecha de un ejercicio anterior como si fuera la del siguiente.
Prepara en diciembre una tabla por NIF con ventas y compras, total anual, desglose trimestral y operaciones especiales. Pide a los principales clientes y proveedores un contraste cuando haya diferencias relevantes, pero recuerda que el objetivo no es forzar cifras iguales: es localizar el motivo. El criterio de caja, anticipos, abonos, facturas rectificativas o momentos de registro diferentes pueden explicar una discrepancia.
Depura NIF y razón social antes de presentar. Un nombre comercial no sustituye a la identidad fiscal. También revisa operaciones excluidas, arrendamientos, cobros en metálico cuando deban informarse y relaciones con administraciones. Los obligados al Suministro Inmediato de Información pueden estar excluidos de presentar el 347 porque la Administración ya recibe esos libros, pero esa conclusión debe comprobarse para el caso concreto.
Esta revisión tiene un beneficio adicional: detecta concentración de clientes y proveedores. Si un cliente representa gran parte de la facturación y además paga tarde, existe un riesgo empresarial que el cierre fiscal permite ver. La asesoría puede ayudar a cuantificarlo, aunque la decisión comercial corresponda al negocio.
9. Cuota de autónomos y previsión de rendimientos para 2027
El sistema de cotización de autónomos se basa en rendimientos netos previstos y permite modificar la base varias veces al año. La Seguridad Social dispone de un servicio para comunicar los rendimientos esperados y ajustar la base. Las solicitudes realizadas en noviembre o diciembre tienen efectos, según el calendario oficial, desde el 1 de enero del año siguiente. Por eso el cierre fiscal también es una oportunidad para revisar si la previsión de 2027 es razonable.
La estimación no debe copiar sin más la facturación de 2026. Parte del rendimiento neto previsto: ingresos menos gastos computables con los ajustes que correspondan. Considera contratos ya firmados, bajas de clientes, cambios de tarifa, inversiones, contratación, estacionalidad y periodos de inactividad. Documenta el escenario para poder revisarlo después.
La Seguridad Social permite hasta seis cambios de base al año, con efectos en fechas determinadas. Eso reduce la necesidad de acertar todo el año en enero, pero no elimina la conveniencia de empezar con una previsión sensata. Una base demasiado baja puede terminar en regularización; una demasiado alta afecta a la liquidez aunque pueda existir devolución según el resultado definitivo y las reglas aplicables.
Separa cotización de tributación. La cuota de autónomos es un gasto relevante para el rendimiento, pero la base de cotización no es la base imponible del IRPF. Tampoco la regularización de cuotas sigue exactamente el calendario del cierre de impuestos. Entrega a la asesoría cualquier notificación de la Seguridad Social, cambios de situación y periodos de alta o baja.
Previsión 2027
- Comprobar
- Rendimiento neto mensual previsto, base actual, cambios solicitados y notificaciones recibidas.
- Reunir
- Previsión de ventas, costes recurrentes, contratos, cuota pagada y escenarios de actividad.
- Consultar
- Tramo, base, fecha efectiva del cambio y efecto de una eventual regularización.
10. Preparar 2027: VERI*FACTU no es la factura electrónica B2B
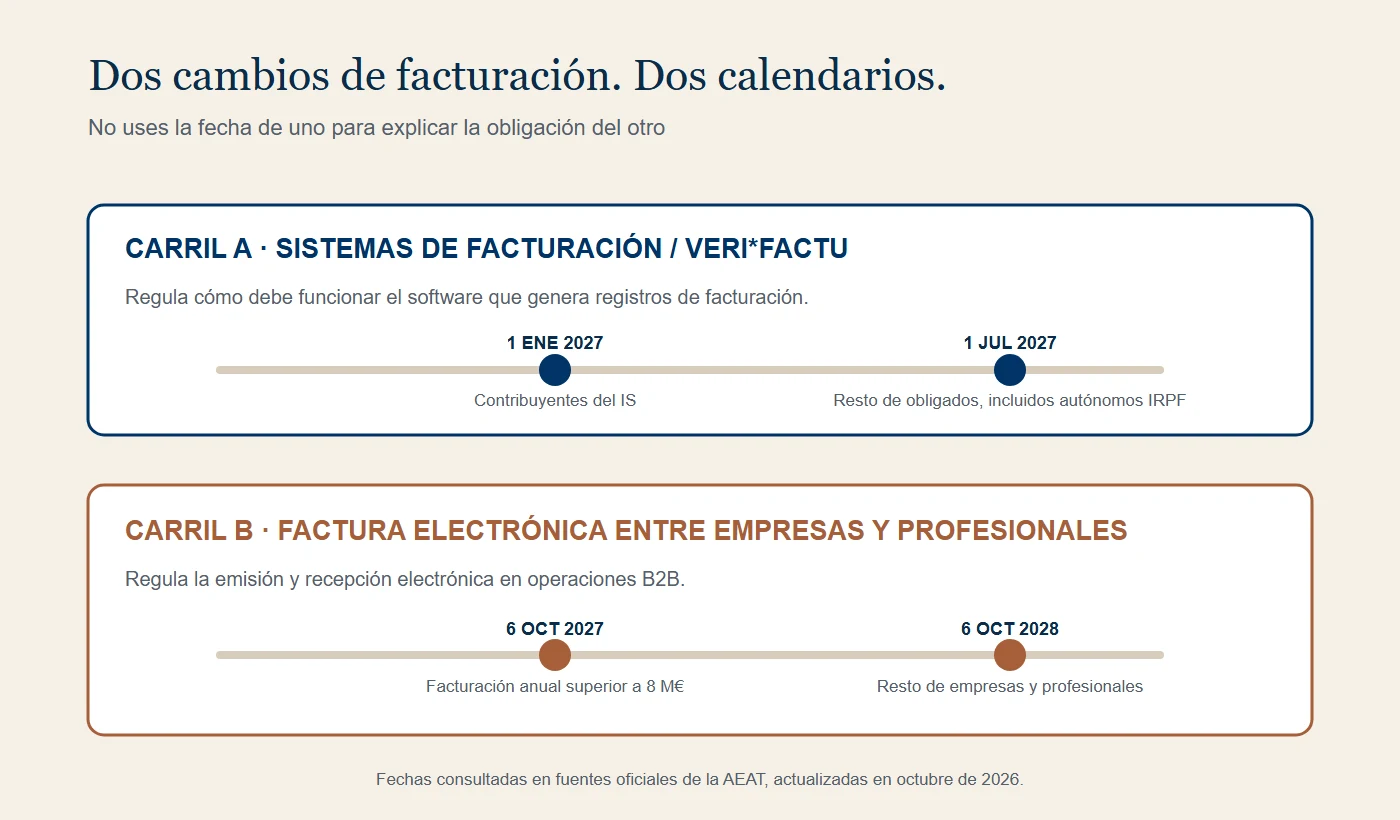
En 2026 se han acumulado titulares sobre cambios de facturación. Dos reformas distintas aparecen mezcladas con frecuencia: los requisitos de los sistemas informáticos de facturación, donde se encuadra la modalidad VERI*FACTU, y la obligación de factura electrónica entre empresarios y profesionales. Comparten la palabra “factura”, pero regulan cuestiones diferentes y tienen calendarios diferentes.
Sistemas informáticos de facturación y VERI*FACTU
La normativa de sistemas informáticos establece requisitos de integridad, conservación, accesibilidad, legibilidad, trazabilidad e inalterabilidad de los registros de facturación. VERI*FACTU es una modalidad en la que los registros se remiten a la Agencia Tributaria. También existe la modalidad de sistemas no verificables que conserva los registros con los requisitos exigidos. No es correcto afirmar que todo autónomo tendrá que “enviar cada factura en tiempo real” sin analizar el régimen, el software y las exclusiones.
Según las preguntas frecuentes oficiales de la Agencia Tributaria actualizadas en octubre de 2026, el calendario sitúa el 1 de enero de 2027 para los contribuyentes del Impuesto sobre Sociedades y el 1 de julio de 2027 para el resto de obligados, entre ellos personas físicas que desarrollen actividades económicas cuando estén dentro del ámbito. Antes de esas fechas existe un periodo de pruebas y adaptación. La decisión práctica de 2026 es verificar si tu herramienta estará adaptada, no comprar cualquier programa que use “VERI*FACTU” como reclamo.
Pide al proveedor una respuesta escrita: versión compatible, fecha de disponibilidad, modalidad utilizada, tratamiento de facturas rectificativas, exportación de registros, copias de seguridad, funcionamiento sin conexión, soporte y coste. Comprueba también si el programa que usas es realmente un sistema informático de facturación sujeto a la norma o si tu forma de facturar tiene particularidades. No esperes a junio para descubrir que tu licencia antigua no se actualiza.
Factura electrónica entre empresas y profesionales
La factura electrónica B2B busca que las facturas en operaciones entre empresarios y profesionales se emitan y reciban en formato electrónico con los requisitos y estados previstos. La Orden HAC/1028/2026, en vigor desde el 6 de octubre de 2026, desarrolló aspectos del sistema. El calendario oficial de implantación publicado por la AEAT fija, para emisión y recepción, el 6 de octubre de 2027 para quienes superen ocho millones de euros de facturación anual y el 6 de octubre de 2028 para el resto.
Los estados de pago tienen otro escalonamiento: desde octubre de 2027 para el grupo de mayor volumen, octubre de 2028 para otras personas jurídicas y octubre de 2029 para personas físicas y entidades en atribución de rentas, según el calendario oficial consultado. Es otra razón para no resumir la reforma con una sola fecha.
Prepararse no significa implantar de golpe. Significa mapear cómo se emiten, envían, reciben, aprueban, pagan y archivan las facturas. Anota canales actuales, clientes que exigen portales, formatos exportables, responsables y puntos donde se reescriben datos a mano. Una buena adaptación elimina duplicidades; una mala añade otro programa sin conectar.
| Pregunta | VERI*FACTU / sistemas | Factura electrónica B2B |
|---|---|---|
| Qué regula | Cómo funciona el sistema que genera y conserva registros de facturación. | Cómo se emite, recibe y gestiona la factura entre empresarios y profesionales. |
| Qué revisar en 2026 | Proveedor, versión, modalidad, exportación, trazabilidad y soporte. | Flujo de emisión/recepción, formatos, plataformas, estados y archivo. |
| Error común | Pensar que VERI*FACTU es una obligación de formato PDF o una plataforma de intercambio B2B. | Aplicar las fechas del reglamento de sistemas como si fueran las de factura B2B. |
| Decisión prudente | Exigir un plan de adaptación al proveedor actual antes de migrar. | Mapear procesos y datos antes de elegir una plataforma. |
Auditoría mínima del software
- Comprobar
- Nombre, versión, contrato, exportación, usuarios, series, copias y fecha de adaptación comprometida.
- Reunir
- Respuesta del proveedor, facturas de licencia, muestra de exportación y mapa del flujo actual.
- Consultar
- Ámbito de aplicación, modalidad elegida, migración de históricos y compatibilidad con la asesoría.
11. Qué cambia según tu tipo de actividad
Una checklist única puede orientar, pero no sustituye el perfil fiscal. Estas son diferencias que conviene señalar antes de revisar documentos. No son categorías cerradas: un mismo autónomo puede pertenecer a varias.
Profesional que factura con retención
Debe conciliar la base, IVA cuando proceda, retención y neto cobrado. Revisa que el cliente haya aplicado el porcentaje correcto y que las retenciones soportadas estén identificadas por pagador. Si una parte importante de ingresos está sometida a retención, la obligación de pagos fraccionados puede tener particularidades. No dejes que el saldo bancario sustituya al importe íntegro facturado.
Comercio o actividad con existencias
El inventario al cierre influye en el resultado. Cuenta existencias de forma ordenada, identifica unidades dañadas u obsoletas y conserva el criterio de valoración. Las compras no consumidas no se comportan igual que un gasto ya incorporado a ventas. Documenta el recuento con fecha, unidades, coste y responsable. Si existen varios almacenes, marketplaces o mercancía en tránsito, inclúyelos.
Autónomo con local alquilado
Revisa contrato, facturas o recibos de alquiler, retención practicada, modelo 115 y datos del arrendador. El resumen anual 180 debe corresponder con las autoliquidaciones y con el inmueble. Fianzas, obras, comunidad y suministros necesitan clasificación separada. Un cambio de propietario o renta durante el año debe reflejarse en el expediente.
Autónomo con empleados
Concilia nóminas, seguros sociales, retenciones, atrasos, retribuciones en especie, bajas y bonificaciones. El modelo 190 debe identificar correctamente a los perceptores y resumir lo declarado. Comprueba certificados de retenciones, pagas extraordinarias, indemnizaciones y vacaciones pendientes con el asesor laboral. El cierre fiscal no reemplaza las obligaciones laborales.
Actividad digital o clientes internacionales
Identifica país, condición del cliente, lugar de prestación, moneda, tipo de cambio, plataforma y comisiones. Separa ventas propias de importes cobrados por cuenta de terceros. Revisa servicios digitales, adquisiciones intracomunitarias y facturas de proveedores extranjeros. Los portales de pago suelen ofrecer informes brutos, comisiones y devoluciones; usa el informe completo.
Autónomo societario o con varias actividades
No mezcles operaciones personales, de la sociedad y de actividades distintas. Documenta préstamos, anticipos, nóminas, facturas y gastos pagados por una parte por cuenta de otra. Las transferencias entre cuentas no son automáticamente ingresos o gastos. Si existen operaciones vinculadas, la asesoría debe conocerlas y valorar su documentación.
12. Diez errores de cierre que cuestan tiempo o dinero
- Enviar solo el banco. Deja sin explicación facturas no cobradas, pagos en efectivo, comisiones neteadas y documentos pendientes.
- Confundir gasto con pago. Un préstamo, una fianza o la compra de un activo no se registra igual que un servicio corriente.
- Esperar a enero para pedir facturas. Proveedores cerrados, portales sin histórico y datos fiscales erróneos retrasan todo.
- Comprar por el impuesto. Se pierde liquidez y quizá la deducción sea gradual o limitada.
- Duplicar documentos. Una factura llega por correo y también por el portal; si se registran ambas, el gasto y el IVA se inflan.
- Borrar facturas emitidas. Los errores deben corregirse con trazabilidad y, cuando corresponda, mediante rectificativa.
- Aplicar reglas de redes sociales. Porcentajes universales para coche, móvil o comidas ignoran actividad, prueba e impuesto.
- Mezclar VERI*FACTU y B2B. Produce decisiones de software basadas en una fecha incorrecta.
- Presentar sin revisar el borrador. El titular conoce clientes, operaciones y cambios que la asesoría no puede adivinar.
- Guardar el justificante y perder el expediente. Un PDF de presentación sin libros, cálculo y documentos dificulta cualquier revisión futura.
La solución común es una rutina de evidencia. Cada diferencia debe terminar en una de cuatro categorías: corregida, documentada, consultada o pendiente con responsable y fecha. “Ya lo miraré” no es un estado de cierre.
13. Checklist maestra de cierre fiscal 2026
Utiliza esta lista como índice de entrega. No marques una casilla por intuición: marca solo cuando el documento existe o la comprobación se ha realizado. Si algo no aplica, anota “no aplica” y el motivo. Así se evita que una casilla vacía parezca un olvido.
Identidad y situación censal
- Domicilio fiscal y de actividad actualizados.
- Epígrafes y actividades coinciden con lo realizado.
- Régimen de IVA e IRPF identificado por actividad.
- Altas, bajas o cambios de 2026 documentados.
- Certificado, apoderamiento o representación vigentes para presentar.
Ingresos y cobros
- Todas las series de facturación exportadas.
- Saltos de numeración y rectificativas explicados.
- Facturas de diciembre y servicios ya realizados incluidos.
- Plataformas de pago conciliadas por importe bruto, comisión y neto.
- Efectivo y anticipos identificados.
- Facturas pendientes de cobro con vencimiento y reclamación.
- Operaciones extranjeras separadas por país y tipo de cliente.
Compras y gastos
- Proveedores recurrentes revisados mes a mes.
- Facturas descargadas de portales y con datos fiscales correctos.
- Notas de abono y devoluciones registradas.
- Gastos personales excluidos.
- Gastos mixtos identificados con evidencia de afectación.
- Moneda y tipo de cambio documentados en operaciones extranjeras.
- Cuotas de Seguridad Social y regularizaciones incorporadas.
- Seguros, comisiones e intereses separados correctamente.
Bienes e inventario
- Altas de bienes con factura, fecha y puesta en uso.
- Bajas o ventas de activos comunicadas.
- Amortización revisada con el libro de bienes de inversión.
- Inventario contado y valorado a 31 de diciembre cuando corresponde.
- Existencias obsoletas o dañadas documentadas.
- Reparaciones y mejoras relevantes explicadas.
Personal, profesionales y alquiler
- Nóminas y seguros sociales conciliados.
- Profesionales con retención listados por NIF.
- Alquileres y arrendadores conciliados.
- Modelos 111 y 115 comparados con pagos.
- Datos necesarios para 180 y 190 depurados.
- Certificados de retenciones preparados.
Impuestos y tesorería
- Modelos presentados en 2026 archivados con justificante.
- Saldos a compensar y pagos fraccionados comprobados.
- Estimación de cuarto trimestre revisada.
- Reserva de tesorería separada para enero.
- Forma de pago y fecha de domiciliación decididas.
- Operaciones para el modelo 347 agrupadas por NIF.
Preparación de 2027
- Previsión de rendimientos para cuota de autónomos.
- Software de facturación y versión identificados.
- Plan de adaptación VERI*FACTU pedido al proveedor.
- Flujo B2B de emisión y recepción mapeado.
- Presupuesto anual con impuestos y cotizaciones.
- Calendario interno de entrega acordado con la asesoría.
14. Cómo preparar una reunión de cierre que resuelva decisiones
Una reunión de cierre eficaz no recorre documentos al azar. Empieza por el resultado provisional, sigue por las diferencias y termina en decisiones con responsable. Envía los archivos con antelación y utiliza nombres que permitan reconocerlos. Evita veinte fotografías sueltas por mensajería; agrupa por tipo y mes, conserva el original y añade una tabla de incidencias.
Prepara una hoja con cinco columnas: asunto, importe, fecha límite, documento disponible y pregunta concreta. Por ejemplo: “ordenador 1.450 euros, comprado 18/10, factura y pago disponibles, ¿gasto o bien amortizable y desde cuándo?”. Esa formulación permite una respuesta aplicable. “¿Puedo meter un ordenador?” no aporta suficiente información.
Ordena las preguntas por fecha y materialidad. Primero, lo que debe decidirse antes del 31 de diciembre. Después, lo que afecta a enero. Luego, mejoras para 2027. Dentro de cada grupo, trata antes los importes grandes o los asuntos con mayor incertidumbre. El objetivo es no consumir la reunión con una suscripción de diez euros mientras queda sin revisar una inversión o un impago relevante.
La reunión debe terminar con un acta breve: decisiones, documentación que falta, quién la consigue, fecha de entrega, estimación actualizada y forma de pago prevista. Si la respuesta depende de una consulta adicional, déjala marcada como pendiente; no la conviertas en una regla provisional que se olvida revisar.
Agenda de 45 minutos
- 0–10 min
- Resultado provisional, tesorería y comparación con 2025.
- 10–25 min
- Diferencias, gastos dudosos, inversiones, impagados y operaciones especiales.
- 25–35 min
- Obligaciones de enero, 347, retenciones y forma de pago.
- 35–45 min
- Cuota 2027, software de facturación, responsables y fechas de entrega.
15. Cómo dejar un expediente que puedas defender
El cierre no termina al presentar. Conserva una carpeta anual con estructura estable: 01 libros, 02 modelos y justificantes, 03 facturas emitidas, 04 facturas recibidas, 05 banco y caja, 06 bienes e inventario, 07 contratos y personal, 08 operaciones especiales y 09 comunicaciones de la asesoría. La numeración evita que cada año se invente una organización distinta.
Dentro de los modelos, guarda el PDF presentado, justificante, NRC o prueba del cargo y cálculo de apoyo. En los libros, conserva la exportación usada para presentar, no solo la versión viva del programa que seguirá cambiando en 2027. En bienes, añade factura, pago y fotografía o número de serie cuando ayude a identificar. En impagados, reúne la secuencia de reclamación.
Utiliza formatos accesibles y nombres comprensibles: “2026-12-18_proveedor_numero_base-iva.pdf” es mejor que “IMG_8821.jpg”. No alteres el original para ocultar datos o corregirlo; pide una factura rectificativa o conserva el documento nuevo con relación al anterior. Las notas internas pueden ir en un fichero separado.
Haz copias de seguridad independientes y controla quién accede. La documentación fiscal contiene NIF, cuentas, nóminas y datos personales. Compartirla por un enlace abierto o mantenerla indefinidamente en un chat añade riesgo. Usa el canal acordado con la asesoría y elimina duplicados temporales cuando la entrega esté confirmada.
Por último, registra las decisiones. Si se aplicó un porcentaje de afectación, una fecha de puesta en uso o un criterio para una operación, conserva la explicación. El año siguiente podrá revisarse con coherencia, y una eventual comprobación no dependerá de la memoria de una conversación.
Plan de cierre en 30 días
Si empiezas con la documentación dispersa, no intentes resolver todo en una tarde. Divide el cierre en cuatro semanas con un resultado observable. El plan no altera ningún plazo oficial: es una secuencia interna para llegar a tiempo con menos errores.
Semana 1: capturar la realidad
Descarga los movimientos bancarios completos del año y los informes de plataformas de cobro. Exporta las facturas emitidas, el libro de ingresos y el de gastos. No corrijas todavía: primero conserva una copia fechada de cada fuente. Crea una carpeta de incidencias y deposita allí cargos sin factura, cobros sin factura localizada, documentos duplicados y operaciones que no entiendes.
Haz un recuento rápido de activos y existencias. Fotografía o identifica los bienes importantes adquiridos durante el año y anota dónde se usan. Si tu actividad maneja mercancía, prepara el método y el equipo para el inventario de diciembre. El resultado de esta semana debe ser una lista completa de fuentes, no un cálculo perfecto.
Semana 2: explicar diferencias
Compara banco, facturas y libros por meses. Empieza por importes altos y proveedores recurrentes. Solicita duplicados con datos fiscales correctos, descarga abonos y separa los pagos que no pertenecen a la actividad. Revisa la numeración de facturas emitidas y documenta rectificaciones. En plataformas, reconcilia importe bruto, comisión, devolución y neto ingresado.
Agrupa clientes y proveedores por NIF para anticipar el 347. Prepara la relación de facturas pendientes de cobro con vencimiento y actuaciones. Cuando una diferencia quede explicada, guarda la evidencia junto a la operación y cambia su estado a resuelta. El resultado debe ser una lista de incidencias mucho más corta, con preguntas concretas.
Semana 3: decidir con cifras
Entrega a la asesoría la exportación y las incidencias. Pide una estimación del rendimiento, IVA, pagos de enero y posible efecto en Renta, indicando que es provisional. Revisa las inversiones realmente necesarias, la fecha de puesta en uso y la tesorería. Analiza impagados y cualquier decisión que necesite un hecho anterior al 31 de diciembre.
Esta es también la semana para revisar cuota de autónomos y previsión 2027. Solicita al proveedor de facturación su plan escrito de adaptación. Recuerda la regla: dos cambios de facturación, dos calendarios. No conviertas la implantación de VERI*FACTU en una decisión sobre factura electrónica B2B, ni al contrario.
Semana 4: cerrar y dejar preparado enero
Completa los documentos de diciembre, fija el corte de caja e inventario y actualiza las facturas pendientes. Confirma qué modelos corresponden, quién revisa cada borrador, forma de pago y fecha interna. Reserva tesorería sin esperar al cargo. Revisa certificados y representación para evitar que un problema de acceso aparezca el día de presentación.
Cierra con un índice del expediente y una lista de pendientes reales. Un pendiente válido tiene responsable y fecha; una duda sin asignar no está controlada. Conserva la versión de libros utilizada para el cálculo y los criterios acordados. El resultado final no es una carpeta llena: es una historia fiscal coherente que otra persona puede seguir.
Control final antes de entregar
Abre una muestra de los archivos enviados y comprueba que no estén vacíos, dañados o protegidos por una clave que la asesoría no tiene. Verifica que el periodo exportado empieza el 1 de enero y termina en la fecha prevista, que las columnas muestran base e impuestos y que no has compartido solo la vista filtrada de un mes. Añade una nota con el programa y la fecha de exportación.
Revisa también la seguridad. No envíes certificados digitales, contraseñas ni códigos por correo o mensajería. Utiliza el canal acordado y concede solo el acceso necesario. Si compartes una carpeta, prueba el enlace en una ventana privada para confirmar que requiere la autorización prevista. Después de la entrega, pide confirmación de recepción y conserva esa confirmación junto al índice del expediente.
Por último, compara el total provisional con el año anterior y con la evolución del negocio. Una variación grande puede ser correcta, pero debe tener una explicación: subida de tarifas, baja de un cliente, inversión, subvención, enfermedad, contratación o cambio de actividad. Esa lectura económica no sustituye al cálculo fiscal; ayuda a detectar un cero, un duplicado o un mes ausente antes de presentar.
16. Glosario breve para entender el cierre
- Afectación
- Vinculación de un bien o gasto a la actividad económica. Puede exigir uso exclusivo o reglas específicas según el elemento y el impuesto.
- Amortización
- Distribución fiscal del coste de un bien durante su vida útil, conforme a reglas y límites aplicables.
- Base imponible
- Importe sobre el que se aplica un tipo o cálculo tributario. No es siempre igual al dinero cobrado.
- Conciliación
- Comparación entre fuentes —banco, facturas, libros y modelos— para explicar diferencias.
- Devengo
- Momento en que se entiende realizada una operación o nacido un ingreso o gasto según la regla aplicable, que puede no coincidir con el cobro o pago.
- Estimación directa
- Método de cálculo del rendimiento de actividades económicas a partir de ingresos y gastos, en modalidad normal o simplificada.
- Factura rectificativa
- Documento que corrige una factura previa manteniendo la trazabilidad de la operación.
- Inversión del sujeto pasivo
- Mecanismo por el que el destinatario declara determinadas cuotas de IVA en operaciones previstas legalmente.
- Libro registro
- Relación ordenada de operaciones exigida según actividad y régimen: ingresos, gastos, bienes de inversión u otros.
- Pago fraccionado
- Anticipo periódico del IRPF que después se integra en el cálculo anual.
- Retención
- Importe que un pagador descuenta e ingresa a cuenta del impuesto del perceptor.
- VERI*FACTU
- Modalidad de cumplimiento de los sistemas informáticos de facturación que remite registros a la AEAT; no es sinónimo de factura electrónica B2B.
Preguntas frecuentes sobre el cierre fiscal 2026
¿Cuál es la última fecha para preparar el cierre?
No existe una única fecha de preparación. Las decisiones que deban producirse en 2026 han de analizarse antes del 31 de diciembre; los modelos tienen plazos diferentes en enero y febrero. La fecha interna de entrega a la asesoría debe ser anterior a la legal para poder revisar incidencias y domiciliación.
¿Todo lo que compre antes del 31 de diciembre se deduce en 2026?
No. Debe estar vinculado a la actividad, registrado, imputado y justificado. Además, si es un bien que se utilizará varios años puede amortizarse en lugar de deducirse íntegramente. La puesta en funcionamiento y el grado de afectación también pueden importar.
¿Un movimiento bancario sirve como factura?
En general, el movimiento prueba un pago, no todos los datos fiscales de la operación. Para deducir gastos o cuotas de IVA suelen ser necesarios el documento adecuado y los requisitos aplicables. Pide la factura al proveedor y conserva ambos elementos.
¿Puedo deducir coche, móvil o comidas?
No existe una respuesta universal. Depende de la actividad, uso, evidencia y del impuesto analizado. Separa el componente personal, reúne factura y prueba de uso profesional, y consulta el criterio aplicable antes de incluirlo.
¿Qué pasa con una factura emitida en diciembre y cobrada en enero?
El cobro no decide siempre el periodo fiscal. El tratamiento depende del impuesto, el régimen y el momento de devengo. Inclúyela en la relación de facturas emitidas y pendientes de cobro y comunica cualquier régimen especial que aplique.
¿Tengo que presentar el modelo 130?
No todos los autónomos lo presentan. Influyen el método de determinación, el tipo de actividad y, en actividades profesionales, el porcentaje de ingresos sometidos a retención, entre otros factores. Comprueba tus obligaciones censales y el caso con la asesoría.
¿Qué modelos suelen llegar en enero?
Según el perfil pueden aparecer 303, 130 o 131, 111, 115 y resúmenes como 180, 190 o 390. La lista no es universal y los plazos no son idénticos. Revisa el calendario oficial y las obligaciones de tu censo.
¿Qué es el modelo 347 y cuándo se prepara?
Es una declaración anual de operaciones con terceras personas que, con carácter general, toma como referencia operaciones superiores a 3.005,06 euros por persona o entidad, con excepciones. Se presenta en febrero, pero conviene agrupar y contrastar los datos en diciembre y enero.
¿Puedo corregir una factura borrándola y haciendo otra?
No debe romperse la trazabilidad. Los errores se corrigen mediante el procedimiento y, cuando corresponde, factura rectificativa. Conserva relación con el documento original y evita reutilizar números o crear saltos sin explicación.
¿VERI*FACTU obliga a todos los autónomos el 1 de enero de 2027?
La fecha oficial consultada para el resto de obligados, incluidos autónomos en IRPF dentro del ámbito, es el 1 de julio de 2027; el 1 de enero corresponde a contribuyentes del Impuesto sobre Sociedades. Deben revisarse ámbito, exclusiones y posibles cambios antes de implantar.
¿La factura electrónica B2B empieza a la vez que VERI*FACTU?
No. Son reformas diferentes. El calendario oficial consultado fija la emisión y recepción B2B desde el 6 de octubre de 2027 para facturación superior a ocho millones y desde el 6 de octubre de 2028 para el resto. Comprueba la normativa vigente para tu caso.
¿Debo cambiar ya de programa de facturación?
No necesariamente. Primero pide al proveedor actual su plan de adaptación, versión, modalidad, exportación y soporte. Cambiar sin mapear datos, históricos e integraciones puede crear más riesgo que esperar a una actualización confirmada.
¿Qué hago si no puedo pagar los impuestos de enero?
Habla con la asesoría antes del vencimiento. Presentación y pago son cuestiones distintas y puede estudiarse la forma de pago disponible según la deuda. No todo es aplazable en las mismas condiciones, y dejar pasar el plazo suele empeorar el problema.
¿Cuánto dinero debería reservar?
No hay un porcentaje válido para todos. Se necesita una estimación del resultado, IVA, pagos fraccionados, retenciones, otras rentas y situación personal. Separa al menos el IVA cobrado, los modelos de enero y una previsión para la Renta.
¿Cómo sé si el cierre está terminado?
Cuando libros, banco, facturas y modelos se explican entre sí; las diferencias están resueltas o documentadas; las decisiones tienen soporte; los justificantes están archivados; y existe una lista explícita de cuestiones que no aplican o quedan pendientes con responsable y fecha.
Revisamos tu cierre antes de que enero decida por ti
Si eres autónomo en Madrid, podemos revisar contigo libros, facturas, inversiones, retenciones y previsión de cuota, y dejar preparado un calendario de entrega adaptado a tus obligaciones reales.
También puedes conocer el servicio de gestoría para autónomos en Madrid, la asesoría fiscal para autónomos y nuestro calendario fiscal 2026.
Fuentes oficiales consultadas
- Agencia Tributaria: calendario del contribuyente 2026.
- Agencia Tributaria: preguntas frecuentes sobre sistemas informáticos de facturación y VERI*FACTU.
- Agencia Tributaria: calendario de implantación de la factura electrónica B2B.
- Agencia Tributaria: libros registro de actividades profesionales en estimación directa.
- Agencia Tributaria: requisitos generales de los gastos fiscalmente deducibles.
- Agencia Tributaria: preguntas frecuentes del modelo 347.
- Seguridad Social: comunicación de rendimientos y cambio de base de autónomos.
Aviso: contenido informativo general, actualizado con fuentes oficiales consultadas el 5 de noviembre de 2026. No sustituye un análisis fiscal, contable o laboral individual. Las obligaciones, plazos y criterios pueden cambiar o no resultar aplicables a tu situación.